Domain stqb.de kaufen?
Wir ziehen mit dem Projekt
stqb.de um.
Sind Sie am Kauf der Domain
stqb.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain stqb.de kaufen?
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **

Ähnliche Suchbegriffe für Rechnungsstellung
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
Qualitätssicherung - Praxiswissen, Fachbücher von Gerd F. KamiskeDie Anforderungen in der Qualitätssicherung sind vielfältig und anspruchsvoll: Es müssen nicht nur das Prüfen der Produkte und Prozesse, das Einhalten der Normenforderungen oder die Implementierung der QM-Methoden sichergestellt werden, es muss auch auf die Qualität bei den Lieferanten geachtet und Risikomanagement mit eingeschlossen werden. Gerd F. Kamiske, der Garant für den praxisnahen Wissenstransfer, weiss ganz genau, worauf es in der Qualitätssicherung ankommt. Mit diesem Werk erhalten Sie eine konkrete Hilfestellung, um die Qualität langfristig zu sichern und fast nebenbei Mitarbeiter und Kunden begeistern! Highlights - Was Sie in der Qualitätssicherung wissen müssen - konsequent umsetzungsorientiert - auf das Wesentliche konzentriert.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
-
Wie kann die Faktura-Software zur Optimierung der Rechnungsstellung in verschiedenen Branchen eingesetzt werden?
Die Faktura-Software kann in verschiedenen Branchen eingesetzt werden, um den Prozess der Rechnungsstellung zu optimieren. In der Einzelhandelsbranche kann die Software dabei helfen, den Bestell- und Zahlungsprozess zu automatisieren und die Genauigkeit der Rechnungsstellung zu verbessern. In der Dienstleistungsbranche kann die Faktura-Software die Verwaltung von Projektkosten und die Abrechnung von Arbeitsstunden erleichtern. In der Gastronomiebranche kann die Software dazu beitragen, die Bestellung und Abrechnung von Lieferanten zu vereinfachen und die Kostenkontrolle zu verbessern. **
-
Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
Top-Angebote
Produkte zum Begriff Rechnungsstellung:
-
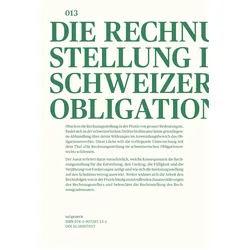
Die Rechnungsstellung im schweizerischen Obligationenrecht, Sachbücher von Emanuel BittelDas Buch "Die Rechnungsstellung im schweizerischen Obligationenrecht" von Emanuel Bittel bietet eine umfassende Analyse der Rechnungsstellung im Kontext des schweizerischen Obligationenrechts. Es schliesst eine bedeutende Lücke in der zivilrechtlichen Literatur, indem es die Auswirkungen der Rechnungsstellung auf die Entstehung, den Umfang, die Fälligkeit und die Verjährung von Forderungen detailliert erörtert. Der Autor beleuchtet auch die Rolle der Rechnungsstellung im Zusammenhang mit Schuldnerverzug und analysiert die Rechtsfolgen von häufigen Zusatzerklärungen, die in der Praxis vorkommen. Diese fundierte Untersuchung richtet sich an Fachleute im Bereich Wirtschaft und Recht und bietet wertvolle Einblicke in die rechtlichen Rahmenbedingungen der Rechnungsstellung.70,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zulassung, Prüfung, Zertifizierung, Fachbücher von David HagenDas Fachbuch "Zulassung, Prüfung, Zertifizierung" von David Hagen bietet eine umfassende Analyse der Regulierungsbestrebungen in der höheren Musikausbildung. Es beleuchtet die Entwicklung von Zulassungs-, Prüfungs- und Zertifizierungsverfahren seit dem frühen 19. Jahrhundert bis zur NS-Zeit. Der Autor untersucht die damit verbundenen Interessen, Hoffnungen und Konflikte, die sowohl staatliche Akteure als auch Ausbildungsinstitutionen und berufsständische Interessengruppen betreffen. Durch die Rekonstruktion dieser Geschichte wird deutlich, wie sich das Verhältnis von Musik und öffentlichem Bildungswesen im Laufe der Zeit verändert hat. Das Buch bietet eine neue Perspektive auf die rechtlichen und verwaltungstechnischen Rahmenbedingungen der Musikausbildung und zeigt auf, wie diese die Ausbildung und den Zugang zu Berufen in der Musik beeinflussten. Es ist eine wertvolle Ressource für alle, die sich mit der Geschichte und den Strukturen der Musikausbildung auseinandersetzen möchten.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Qualitätssicherung - Praxiswissen, Fachbücher von Gerd F. KamiskeDie Anforderungen in der Qualitätssicherung sind vielfältig und anspruchsvoll: Es müssen nicht nur das Prüfen der Produkte und Prozesse, das Einhalten der Normenforderungen oder die Implementierung der QM-Methoden sichergestellt werden, es muss auch auf die Qualität bei den Lieferanten geachtet und Risikomanagement mit eingeschlossen werden. Gerd F. Kamiske, der Garant für den praxisnahen Wissenstransfer, weiss ganz genau, worauf es in der Qualitätssicherung ankommt. Mit diesem Werk erhalten Sie eine konkrete Hilfestellung, um die Qualität langfristig zu sichern und fast nebenbei Mitarbeiter und Kunden begeistern! Highlights - Was Sie in der Qualitätssicherung wissen müssen - konsequent umsetzungsorientiert - auf das Wesentliche konzentriert.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erfolgt Rechnungsstellung?
Die Rechnungsstellung erfolgt in der Regel nach Erbringung der vereinbarten Leistungen oder Lieferung der Waren. Es gibt jedoch auch Unternehmen, die Teillieferungen oder Teilzahlungen in Rechnung stellen. Die genauen Zahlungsbedingungen und der Zeitpunkt der Rechnungsstellung werden oft bereits im Vorfeld vertraglich festgelegt. Es ist wichtig, die Rechnung zeitnah zu prüfen und zu begleichen, um mögliche Mahnungen oder Verzugszinsen zu vermeiden. In manchen Fällen kann auch eine Vorauszahlung oder Anzahlung vor der Erbringung der Leistung vereinbart werden. **
-
Wie können Unternehmen ihre Rechnungsstellung effizienter gestalten? Welche gesetzlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Unternehmen können ihre Rechnungsstellung effizienter gestalten, indem sie auf digitale Prozesse umsteigen, automatisierte Rechnungssysteme nutzen und regelmäßige Schulungen für Mitarbeiter anbieten. Bei der Rechnungsstellung müssen gesetzliche Anforderungen wie die korrekte Angabe von Rechnungsnummer, -datum und -adresse, die Umsatzsteuer-Identifikationsnummer sowie die Einhaltung der Aufbewahrungsfristen für Rechnungen beachtet werden. Zudem müssen Rechnungen den Anforderungen des Umsatzsteuergesetzes entsprechen, um Vorsteuerabzugsberechtigung zu erhalten. **
-
Bis wann muss eine Rechnungsstellung erfolgen?
Bis wann muss eine Rechnungsstellung erfolgen? **
-
Wie lange ist eine Rechnungsstellung möglich?
Wie lange eine Rechnungsstellung möglich ist, hängt von verschiedenen Faktoren ab, wie zum Beispiel den gesetzlichen Vorschriften im jeweiligen Land, den vereinbarten Zahlungsbedingungen zwischen Verkäufer und Käufer sowie den individuellen Geschäftspraktiken. In der Regel wird eine Rechnung zeitnah nach Erbringung der Leistung oder Lieferung der Ware ausgestellt, um eine zügige Abwicklung des Zahlungsprozesses zu gewährleisten. Es gibt jedoch auch Fristen, innerhalb derer eine Rechnung spätestens ausgestellt werden muss, um steuerliche Vorteile zu erhalten oder gesetzlichen Anforderungen zu entsprechen. Es ist daher ratsam, sich über die jeweiligen Regelungen und Fristen zu informieren, um Verzögerungen oder Probleme bei der Abrechnung zu vermeiden. **
Ähnliche Suchbegriffe für Rechnungsstellung
-
Timischl, Wolfgang: QualitätssicherungQualitätssicherung , Statistische Methoden , Bremsbacken > Bremsen & Bremsenteile , Auflage: 4., aktualisierte Auflage, Erscheinungsjahr: 201209, Produktform: Kartoniert, Titel der Reihe: Fachwissen der Technik##, Autoren: Timischl, Wolfgang, Auflage: 12004, Auflage/Ausgabe: 4., aktualisierte Auflage, Seitenzahl/Blattzahl: 396, Abbildungen: 202 schwarz-weiße Abbildungen, 19 schwarz-weiße Tabellen, Keyword: Qualitätsmanagement; Qualitätssicherung; Statistik, Fachschema: Mathematik / Statistik~Stochastik~Wahrscheinlichkeitsrechnung~Fertigungstechnik~Kontrolle (wirtschaftlich) / Qualitätskontrolle~Qualitätskontrolle~Qualitätssicherung~Sicherung / Qualitätssicherung, Fachkategorie: Wahrscheinlichkeitsrechnung und Statistik~Betriebswirtschaft und Management, Bildungszweck: für die Hochschule, Warengruppe: HC/Maschinenbau/Fertigungstechnik, Fachkategorie: Industrielle Qualitätskontrolle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 384, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Hanser Fachbuchverlag, Verlag: Hanser Fachbuchverlag, Verlag: Hanser, Carl, Länge: 227, Breite: 160, Höhe: 24, Gewicht: 665, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger EAN: 9783446220539 9783446185913 9783446177567, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 35276129,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann die Faktura-Software zur Optimierung der Rechnungsstellung in verschiedenen Branchen eingesetzt werden?
Die Faktura-Software kann in verschiedenen Branchen eingesetzt werden, um den Prozess der Rechnungsstellung zu optimieren. In der Einzelhandelsbranche kann die Software dabei helfen, den Bestell- und Zahlungsprozess zu automatisieren und die Genauigkeit der Rechnungsstellung zu verbessern. In der Dienstleistungsbranche kann die Faktura-Software die Verwaltung von Projektkosten und die Abrechnung von Arbeitsstunden erleichtern. In der Gastronomiebranche kann die Software dazu beitragen, die Bestellung und Abrechnung von Lieferanten zu vereinfachen und die Kostenkontrolle zu verbessern. **
-
Wie kann man die Rechnungsstellung in Excel automatisieren?
Die Rechnungsstellung in Excel kann automatisiert werden, indem man eine Vorlage für die Rechnung erstellt und Formeln verwendet, um die Berechnungen durchzuführen. Man kann auch Makros verwenden, um bestimmte Aktionen automatisch auszuführen, wie z.B. das Hinzufügen von Datumsangaben oder das Ausdrucken der Rechnung. Zudem kann man auch externe Tools oder Add-Ins nutzen, die speziell für die automatisierte Rechnungsstellung in Excel entwickelt wurden. **
-
Hat ein Ingenieur ohne Auftrag Anspruch auf Rechnungsstellung?
Ein Ingenieur hat normalerweise keinen Anspruch auf Rechnungsstellung, wenn er keinen Auftrag erhalten hat. Die Rechnungsstellung erfolgt üblicherweise im Rahmen eines Vertragsverhältnisses, in dem der Ingenieur beauftragt wurde, bestimmte Leistungen zu erbringen. Ohne einen solchen Auftrag besteht in der Regel kein Anspruch auf Rechnungsstellung. **
-
Welche rechtlichen Anforderungen müssen bei der Rechnungsstellung beachtet werden?
Bei der Rechnungsstellung müssen die gesetzlichen Vorgaben des Umsatzsteuergesetzes eingehalten werden, wie z.B. die Angabe von Rechnungsnummer, Rechnungsdatum, Name und Anschrift des Rechnungsempfängers. Zudem müssen die Rechnungen ordnungsgemäß und vollständig sein, um steuerlich anerkannt zu werden. Bei grenzüberschreitenden Geschäften gelten zusätzliche Anforderungen, wie z.B. die Angabe der Umsatzsteuer-Identifikationsnummer des Rechnungsempfängers. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.